 KI-generierte Grafik.
Kaufen oder Mieten – eine der größten finanziellen Entscheidungen
„Miete ist rausgeworfenes Geld“ – diesen Satz haben vermutlich viele Menschen schon einmal gehört. Gleichzeitig gilt die eigene Immobilie für viele als Inbegriff von finanzieller Sicherheit und Altersvorsorge.
Die Entscheidung zwischen Kaufen und Mieten ist allerdings wesentlich komplexer. Denn wer eine Immobilie kauft, bezahlt nicht nur den Kaufpreis. Kaufnebenkosten, Instandhaltung, Finanzierungskosten und möglicherweise spätere Verkaufskosten gehören ebenfalls zur wirtschaftlichen Betrachtung.
Genau diese umfassendere Betrachtung steht auch im Mittelpunkt von Gerd Kommers Buch "Kaufen oder Mieten?", welches ich vor einigen Jahren mit großer Begeisterung gelesen habe. Auch für diesen Artikel möchte ich die Immobilie nicht nur als Wohnobjekt, sondern gleichzeitig als Kapitalanlage betrachten. So sollen die sachlich-nüchternen finanziellen Aspekte in den Mittelpunkt rücken, die bei der häufig sehr emotional geführten Diskussion über Immobilienbesitz oft nicht im Vordergrund stehen.
„Eine Immobilie ist nicht nur ein Ort zum Wohnen, sondern immer auch eine Entscheidung darüber, wie man zukünftig sein Kapital einsetzen möchte.“
Was kostet eine Immobilie tatsächlich?
Wer über den Kauf einer Immobilie nachdenkt, schaut zunächst meist auf den Kaufpreis und die monatliche Kreditrate. Für eine realistische finanzielle Betrachtung reicht das allerdings nicht aus. Denn rund um den Kauf entstehen weitere Kosten, die teilweise erheblich ins Gewicht fallen und bei einem späteren Verkauf erneut relevant werden können.
Bereits beim Kauf fallen neben dem eigentlichen Kaufpreis verschiedene Nebenkosten an. Dazu gehören insbesondere Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls eine Maklerprovision. Je nach konkreter Situation können diese zusätzlichen Kosten insgesamt etwa 8 % des Kaufpreises ohne Makler beziehungsweise rund 11,5 % mit Makler ausmachen. Bei einer Immobilie für beispielsweise 500.000 Euro kommen damit schnell weitere 40.000 bis 57.500 Euro zum eigentlichen Kaufpreis hinzu.
Ebenso muss mann die laufenden Kosten des Eigentums berücksichtigen. Eine Immobilie muss instand gehalten und im Laufe der Jahre immer wieder modernisiert werden. Dach, Heizung, Fenster oder andere Bestandteile können irgendwann größere Ausgaben verursachen. Als grobe Faustregel kann man dabei mit etwa 1 % des Gebäudewertes pro Jahr für Instandhaltung und Modernisierung rechnen. Diese Rücklage sollte auch bei einer Neubauimmobilie bereits ab dem ersten Jahr gebildet werden. Andernfalls können sich die notwendigen Rücklagen in späteren Jahren entsprechend erhöhen, wenn größere Instandhaltungs- oder Modernisierungsmaßnahmen anstehen.
Auch die Finanzierung darf nicht auf die monatliche Tilgung reduziert werden. Ein Teil der Kreditrate entfällt auf die an die Bank zu entrichtenden Zinsen und stellt damit einen tatsächlichen Aufwand und keine Vermögensbildung dar. Bei einem späteren Verkauf können außerdem erneut Nebenkosten anfallen.
Alle diese Faktoren führen dazu, dass die tatsächliche wirtschaftliche Belastung einer Immobilie deutlich über dem ursprünglichen Kaufpreis liegt. Eine mögliche Wertsteigerung muss deshalb zunächst gegen die verschiedenen Kosten des Eigentums gerechnet werden.
Wie viel Rendite bringen Wohnimmobilien langfristig?
Die häufig genannte Wertsteigerung von Immobilien ist zunächst nur ein Teil der Betrachtung. Um die langfristige Entwicklung von Wohnimmobilien als Anlageklasse einzuordnen, lohnt sich daher ein Vergleich ihrer Gesamtrendite mit anderen Anlageklassen wie globalen Aktien oder Gold.
Betrachtet man die Entwicklung inflationsbereinigt, fällt die Rendite von Wohnimmobilien deutlich nüchterner aus. Gerd Kommer kommt in seiner langfristigen Betrachtung für den Zeitraum von 1900 bis 2019 beiglobalen Wohnimmobilien auf eine reale jährliche Gesamtrendite von rund 2,4 %. Zum Vergleich erzielten globale Aktien rund 5,2 % und Gold rund 0,7 % pro Jahr.
Auch für den Zeitraum von 2010 bis 2019 betrachten wir die Entwicklung noch einmal separat. Diese Dekade ist insbesondere deshalb interessant, weil Wohnimmobilien in vielen Märkten eine ausgesprochen starke Preisentwicklung erlebt haben. Globale Wohnimmobilien kamen in diesem Zeitraum auf eine reale jährliche Gesamtrendite von rund 3,2 %, während globale Aktien bei rund 7,6 % und Gold bei rund 1,6 % lagen. Damit lässt sich die langfristige Entwicklung von Wohnimmobilien auch vor dem Hintergrund einer vergleichsweise starken jüngeren Dekade einordnen.
Wichtig ist dabei allerdings, diese langfristigen Durchschnittswerte nicht mit einer stabilen und gleichmäßigen jährlichen Wertsteigerung zu verwechseln. Immobilienpreise entwickeln sich keineswegs linear. Auch Wohnimmobilien können über mehrere Jahre stagnieren oder deutlich an Wert verlieren, bevor wieder eine längere Phase steigender Preise folgt. Je nach Region, Lage, Baujahr und Zustand können sich einzelne Immobilien zudem erheblich anders entwickeln als der zugrunde liegende Gesamtmarkt. Darüber hinaus stellt eine einzelne Immobilie aufgrund ihrer starken Abhängigkeit von lokalen Faktoren für Privatinvestoren, die nur eine oder wenige Immobilien besitzen, ein erhebliches Konzentrationsrisiko dar.
Auch Immobilienindizes können den Eindruck einer vergleichsweise gleichmäßigen Entwicklung verstärken. Sie bilden langfristig die durchschnittliche Entwicklung eines größeren Immobilienbestands ab und glätten dadurch zwangsläufig die Schwankungen einzelner Objekte und Marktphasen. Für die Betrachtung einer selbst genutzten Immobilie ist deshalb wichtig, nicht einfach von einer dauerhaft steigenden Wertentwicklung auszugehen. Entscheidend sind vielmehr der konkrete Kaufpreis, die Entwicklung des jeweiligen Marktes und die tatsächlich erzielte Gesamtrendite über den eigenen Anlagezeitraum.
Der Hebel der Finanzierung: Chance und Risiko
Bei einer selbst genutzten Immobilie wird der Kaufpreis nur selten vollständig aus vorhandenem Eigenkapital bezahlt. In der Regel wird ein erheblicher Teil über einen Immobilienkredit finanziert. Dadurch entsteht ein Hebeleffekt: Die Entwicklung des gesamten Immobilienwertes wirkt sich auf einen wesentlich kleineren Betrag an tatsächlich eingesetztem Eigenkapital aus.
Dieser Hebel funktioniert allerdings in beide Richtungen. Steigt der Wert der Immobilie, kann die Rendite auf das eingesetzte Eigenkapital deutlich höher ausfallen als die reine Wertsteigerung der Immobilie. Sinkt der Immobilienwert dagegen, verstärken sich entsprechend auch die Verluste auf das eigene Kapital.
Gleichzeitig verursacht die Finanzierung laufende Kosten. Die an die Bank gezahlten Zinsen sind ein tatsächlicher Aufwand und reduzieren den finanziellen Vorteil einer Wertsteigerung. Die Tilgung ist dagegen anders zu betrachten: Sie stellt zwar ebenfalls einen monatlichen Zahlungsabfluss dar, erhöht aber gleichzeitig den eigenen Anteil an der Immobilie und ist deshalb als vermögensbildender Vorgang einzustufen.
Der Fremdkapitalhebel kann die Rendite auf das Eigenkapital erhöhen – er kann aber genauso Verluste verstärken und im Extremfall zum vollständigen Verlust des eingesetzten Eigenkapitals führen.
Miete ist kein rausgeworfenes Geld
Der wohl bekannteste Satz in der Diskussion um Immobilien lautet: „Miete ist rausgeworfenes Geld.“ Betrachtet man die finanziellen Zusammenhänge genauer, greift diese Aussage allerdings zu kurz. Auch Eigentümer zahlen für das Wohnen laufende Kosten, die nicht unmittelbar Vermögen aufbauen. Dazu gehören beispielsweise Kreditzinsen, Instandhaltung, Kaufnebenkosten und weitere laufende Ausgaben.
Der entscheidende Unterschied liegt deshalb nicht darin, ob Geld für Wohnen ausgegeben wird, sondern darin, wie viel Kapital langfristig gebunden wird und was mit dem verbleibenden Kapital passiert. Wer eine Immobilie kauft, investiert einen erheblichen Teil seines Eigenkapitals in das eigene Zuhause. Wer dagegen zur Miete wohnt, kann dieses Kapital grundsätzlich anderweitig investieren.
Genau hier kommen die sogenannten Opportunitätskosten ins Spiel. Damit ist vereinfacht gesagt der entgangene Ertrag einer Alternative gemeint. Wer beispielsweise 100.000 Euro Eigenkapital in eine Immobilie investiert, kann dieses Geld nicht gleichzeitig in Aktien, ETFs oder andere Anlagen investieren. Die mögliche Rendite dieser alternativen Anlage ist damit ein Bestandteil der wirtschaftlichen Kosten des Immobilienkaufs – auch wenn dafür keine Rechnung gestellt wird.
Das gleiche Prinzip gilt für die monatlichen Wohnkosten. Ist die Miete niedriger als die gesamte monatliche Belastung eines vergleichbaren Eigenheims, entsteht beim Mieter ein finanzieller Spielraum. Wird dieser konsequent gespart und langfristig in Wertpapiere investiert, kann auch daraus über viele Jahre ein erhebliches Vermögen entstehen. Entscheidend ist somit nicht allein die Höhe der Miete, sondern die Verwendung des Kapitals, das durch das Mieten frei bleibt.
Wer nicht kauft, verzichtet nicht automatisch auf Vermögensaufbau – er entscheidet lediglich, sein Kapital auf eine andere Weise einzusetzen.
Kaufen oder Mieten: Was bedeutet das für den langfristigen Vermögensaufbau?
Für den langfristigen Vermögensaufbau müssen beim Vergleich von Kaufen und Mieten letztlich alle relevanten Kapitalströme gemeinsam betrachtet werden. Beim Kauf entsteht durch Eigenkapital und Fremdkapital ein Immobilienvermögen, das sich durch Tilgung weiter aufbaut und sich gleichzeitig durch die Wertentwicklung der Immobilie verändern kann. Die Finanzierungskosten, Kaufnebenkosten und Instandhaltung reduzieren dabei den wirtschaftlichen Ertrag.
Auf der Mietseite bleibt das Eigenkapital dagegen für eine alternative Anlage verfügbar. Entscheidend ist deshalb, welche Rendite diese Anlage langfristig erzielt und wie sich die unterschiedlichen monatlichen Wohnkosten auf den Vermögensaufbau auswirken. Beide Varianten haben damit unterschiedliche Kapitalstrukturen und unterschiedliche Chancen und Risiken.
Welche Variante unter konkreten Annahmen zu einem höheren Vermögen führt, lässt sich deshalb nicht allein anhand der monatlichen Wohnkosten oder der Immobilienwertentwicklung beantworten. Entscheidend ist die Entwicklung des gesamten Nettovermögens über den gewählten Anlagezeitraum.
Kaufen oder Mieten ist auf finanzieller Ebene letztlich eine Entscheidung darüber, wie Eigenkapital, Fremdkapital und laufendes Einkommen langfristig eingesetzt werden sollen.
Kaufen oder Mieten im Praxistest:
Eine Immobilie in der Nähe von München
Nach den bisherigen Überlegungen stellt sich die Frage, wie sich Kaufen und Mieten unter realistischen Bedingungen tatsächlich auf den langfristigen Vermögensaufbau auswirken. Dafür betrachten wir beispielhaft eine selbst genutzte Immobilie in der Nähe von München und stellen ihr die Anmietung einer vergleichbaren Immobilie gegenüber.
Dabei betrachten wir beide Varianten über einen Zeitraum von 25 Jahren.
Auf der Kaufseite fließen Kaufpreis, Kaufnebenkosten, Eigenkapital, Fremdkapital, Finanzierungskosten, Tilgung, Instandhaltung und die Wertentwicklung der Immobilie ein.
Auf der Mietseite wird das nicht gebundene Eigenkapital, wie auch der monatliche Überschuss aufgrund geringerer Wohnkosten langfristig und breit gestreut in den Aktienmarkt investiert.
Ziel ist dabei nicht, eine allgemeingültige Antwort auf die Frage „Kaufen oder Mieten?“ zu geben. Vielmehr soll das Beispiel eine Orientierung dafür liefern, wie sich die beiden Varianten unter den gewählten Annahmen über einen langen Zeitraum entwickeln können.
Gemeinsame Annahmen
Für den Vergleich betrachten wir eine 100 m² große Neubauwohnung mit vier Zimmern in der Nähe von München. Beide Varianten starten mit einem Eigenkapital von 200.000 €.
Beim Kauf: Der Kaufpreis beträgt 800.000 € mit Kaufnebenkosten von 80.000 €. Daraus ergibt sich unter Berücksichtigung des vorhandenen Eigenkapitals ein Finanzierungsbedarf von 680.000 €. Für die Instandhaltung kalkulieren wir mit der 1-%-Regel bezogen auf den angesetzten Gebäudewert von 420.000 €. Daraus ergeben sich 350 € pro Monat. Zusätzlich kalkulieren wir mit einem Fremdkapitalzinssatz von 4,0 % und einer anfänglichen Tilgung von 2,0 %. Für die Modellrechnung verwenden wir ein Annuitätendarlehen, welches zu einer über den gesamten Betrachtungszeitraum konstanten monatlichen Kreditrate von 3.400 € führt.
Für die Modellrechnung unterstellen wir eine jährliche nominale Wertsteigerung der Immobilie von 3,5 %. Diese Annahme orientiert sich an der langfristigen Entwicklung deutscher Wohnimmobilienpreise, stellt jedoch keine Prognose für die konkrete Immobilie oder den direkten Standort dar.
Beim Mieten: Die Kaltmiete beträgt 1.800 € pro Monat bei einer jährlichen Steigerung von 2 %. Das vorhandene Eigenkapital von 200.000 € wird nicht für den Immobilienkauf benötigt und kann stattdessen vollständig und breit gestreut am Kapitalmarkt investiert werden. Für dieses Investment unterstellen wir eine langfristige nominale Aktienmarktrendite von 7 % pro Jahr. Damit verwenden wir für unsere Modellrechnung bewusst eine konservative Annahme, die unterhalb der in langfristigen historischen Untersuchungen ausgewiesenen Renditen globaler und US-amerikanischer Aktien liegt. Den Unterschied zwischen den monatlichen Kosten des Mieters und denen des Eigentümers wird ebenfalls konsequent investiert. Die Kaltmiete steigt im Modell jährlich um 2 %, was wir bei der folgenden Gesamtvermögensrechnung des Mieters berücksichtigen.
| Monatliche Kosten | Kaufen | Mieten |
|---|---|---|
| Kreditrate / Kaltmiete | 3.400 € | 1.800 € |
| Nebenkosten | 300 € | 300 € |
| Instandhaltung | 350 € | – |
| Gesamt | 4.050 € | 2.100 € |
| Differenz | 1.950 € | – |
 KI-generierte Grafik.
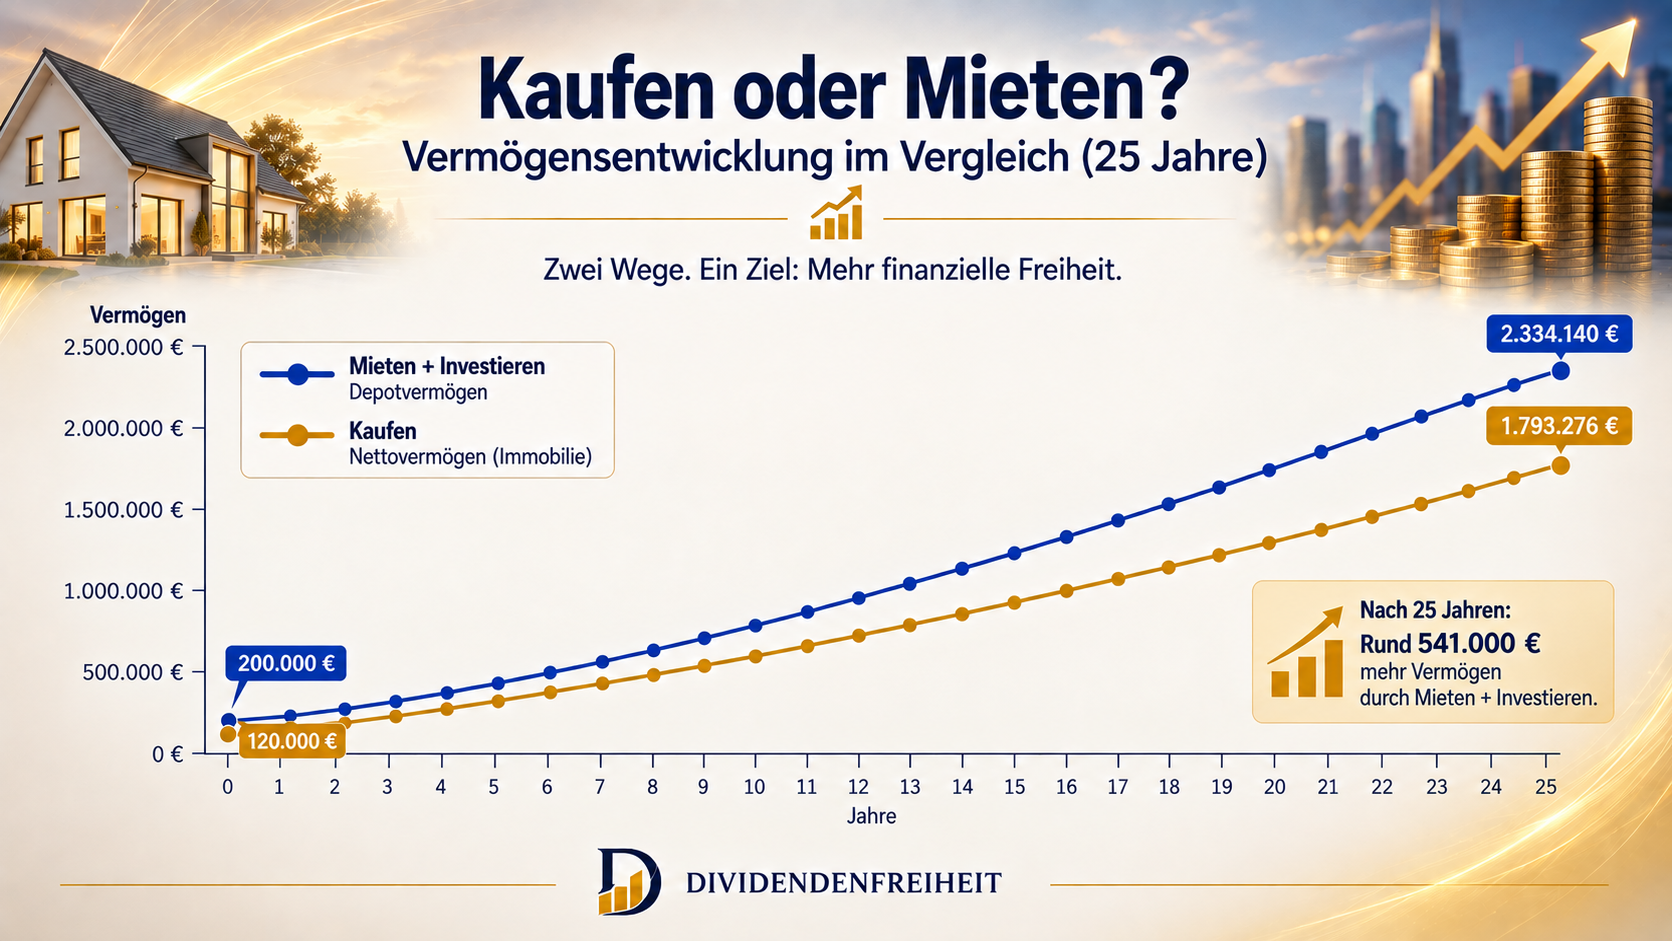
Nach 25 Jahren besitzt der Eigentümer in unserem Modell eine Immobilie im Wert von rund 1,89 Mio. €. Nach Abzug der verbleibenden Restschuld von rund 97.000 € ergibt sich ein Nettovermögen von etwa 1,79 Mio. €. Der Vermögensaufbau erfolgt dabei vor allem durch Tilgung und die angenommene Wertsteigerung der Immobilie. Gleichzeitig bleibt ein erheblicher Teil des Kapitals langfristig im Eigenheim gebunden.
Der Mieter investiert sein Eigenkapital von 200.000 € sowie die monatliche Kostendifferenz konsequent am Kapitalmarkt. Bei einer angenommenen Rendite von 7 % p.a. entsteht nach 25 Jahren ein Vermögen von rund 2,33 Mio. €. Damit liegt das Vermögen in unserem Modell rund 541.000 € über dem Nettovermögen des Eigentümers. Voraussetzung dabei ist, dass die monatliche Differenz tatsächlich konsequent investiert wird.
Dieses Ergebnis ist jedoch keine allgemeingültige Aussage darüber, ob Kaufen oder Mieten grundsätzlich die bessere Entscheidung ist. Bereits andere Annahmen bei Immobilienwertentwicklung, Mieten, Finanzierung, Instandhaltung oder Kapitalmarktrendite können das Ergebnis deutlich verändern. Gerade deshalb sollte die Entscheidung nicht allein auf Basis der monatlichen Rate getroffen werden, sondern auf Grundlage der langfristigen Entwicklung des gesamten Nettovermögens.
Quellen
- Statistisches Bundesamt (Destatis) – Häuserpreisindex– Entwicklung der Preise für Wohnimmobilien in Deutschland. Der Häuserpreisindex erfasst typische Markttransaktionen von Eigentumswohnungen sowie Ein- und Zweifamilienhäusern und dient als Grundlage für die Einordnung der langfristigen nominalen Immobilienpreisentwicklung.
- UBS Global Investment Returns Yearbook 2026– langfristige historische Renditedaten auf Basis der DMS-Datenbank (Dimson, Marsh und Staunton) mit Datenreihen ab 1900 und 35 untersuchten Märkten. Für US-Aktien weist die Ausgabe 2026 für 1900–2025 eine nominale annualisierte Rendite von 9,8 % p.a. aus.
- Investing in Deflation, Inflation, and Stagflation Regimes– wissenschaftliche Untersuchung langfristiger globaler Kapitalmarktrenditen. Für globale Aktien wird über den Zeitraum 1875–2021 eine durchschnittliche nominale Rendite von 8,4 % p.a. ausgewiesen.